Зростання страхових премій не завжди свідчить про покращення прибутковості. Через розрізненість даних про поліси, страхові випадки та фінанси страховикам складно оцінити реальний стан портфеля.
Експерт Cobit Solutions з Data, AI та BI пояснює, чому окремі метрики можуть приховувати повну картину, та як єдина аналітична система допомагає її відновити.
вважають низьку якість даних головною завадою для рішень
Risk.net / SAS, 2025
мають труднощі з оглядом усього страхового портфеля
Federato, 2025
використовують статичні документи для оцінки ризиків
Federato, 2025
нижчий комбінований коефіцієнт збитковості
WTW, 2026
Зі зростанням доходів від страхових премій можуть збільшуватися й фінансові зобов’язання та витрати, пов’язані з полісами. Страхові виплати, потреба в резервах і витрати на адміністрування можуть зростати одночасно, іноді випереджаючи доходи та знижуючи прибутковість страхової компанії.
Чим більша частка договорів із підвищеним рівнем ризику, тим вищі очікувані витрати на страхові виплати.
Через подорожчання ремонту та медичних послуг страховик виплачує більше навіть за незмінної частоти страхових випадків.
Занижені тарифи можуть не покривати витрат страховика на виплати та обслуговування договорів.
Залучення клієнтів, комісії посередникам, адміністрування договорів і врегулювання збитків можуть обходитися компанії дедалі дорожче.
Якщо очікувані виплати за збитками зростають, страховик має збільшити резерви, що погіршує фінансовий результат поточного періоду.
За даними Управління з фінансового регулювання та нагляду Великої Британії (FCA), у 2025 році на ринку туристичного страхування зафіксовано:
зростання сукупних страхових премій
збільшення суми виплачених відшкодувань
виплати страхових випадків як частка премій, порівняно з 31–37% у 2024 році
Наведена статистика характеризує ринок загалом і відображає динаміку фактичних виплат відносно страхових премій. Для оцінки прибутковості окремої компанії необхідно зіставити зароблені премії, збитки, операційні витрати та результати перестрахування за відповідними періодами.
Джерело: FCA, General Insurance Value Measures Data 2025 (2026)
Інформація про страхові премії, збитки та витрати у страховика зазвичай розподілена між кількома системами.
Премії потрібно пов'язати з відповідними полісами, а виплати й резерви — зі страховими випадками. Для цього треба узгодити ідентифікатори записів із різних систем.
Один договір може мати кілька версій, а страховий випадок — кілька виплат. Важливо зберігати історію змін і правильно пов'язувати операції, щоб уникнути пропусків та подвійного підрахунку.
Інформація оновлюється з різною частотою, тому потрібні автоматичне завантаження за графіком і сповіщення про збої та затримки.
Команда Cobit Solutions забезпечує таку інтеграцію через API та ETL/ELT-процеси. Ми налаштовуємо обмін даними й зв'язки між записами, щоб страховик міг аналізувати премії, збитки та витрати без ручного зведення інформації з різних систем.
Страхова компанія оцінює ризики кожного договору. Проте різні об’єкти можуть опинитися під впливом однієї загрози. Наприклад, повінь або масштабна лісова пожежа здатні одночасно пошкодити десятки застрахованих об’єктів. Якщо інформація про їхнє розташування, страхові суми та умови покриття зберігається в різних системах, компанія може недооцінити масштаб потенційних збитків.
У квітні 2026 року McKinsey описала випадок страховика, який виявив, що понад 25 % його портфеля страхування комерційної нерухомості зосереджено в районах із високим ризиком повеней.
портфеля в зонах високого ризику виникнення повеней
можливе перевищення лімітів перестрахування
виробники, торговельні мережі з кількома об'єктами в зонах ризику
Найбільша концентрація ризиків припадала на виробничі підприємства й торговельні мережі з кількома об’єктами в небезпечних районах. Моделювання масштабної повені показало, що потенційні збитки могли перевищити ліміти перестрахування майже на €50 млн. За результатами аналізу страховик переглянув страхові тарифи та критерії андеррайтингу, а також придбав додаткове перестрахове покриття.
Джерело: McKinsey, Midmarket Insurance: Managing Growth in a Complex Environment, 2026
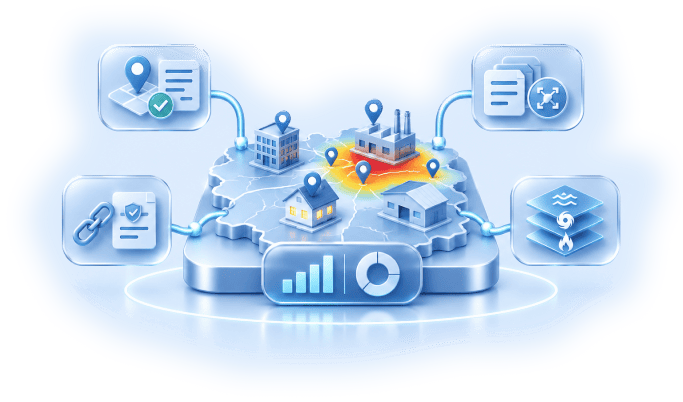
Повені, промислові аварії та кібератаки можуть одночасно зачіпати багато страхових полісів. Щоб оцінити вплив спільної загрози, потрібні дані про застраховані об’єкти, суми страхового покриття та чинники ризику, зокрема інформація із зовнішніх джерел.
Зіставлення адрес застрахованих об'єктів із картами загроз показує території з високою концентрацією страхового покриття.
Страхові суми, ліміти відповідальності та умови договорів використовують для моделювання пошкоджень і прогнозування виплат за різних сценаріїв.
Порівняння потенційних збитків із лімітами перестрахування та власним утриманням показує, яку частину втрат покриватиме страховик.
Ми готуємо й перевіряємо страхові дані для аналізу ризиків, використовуючи наші послуги з очищення даних. Зокрема, перевіряємо адреси, усуваємо дублікати, пов'язуємо застраховані об'єкти з полісами та підключаємо зовнішні джерела інформації про ризики. У результаті ви отримуєте надійну інформаційну основу для оцінювання концентрації ризиків і планування перестрахового покриття.
Під час врегулювання страхових випадків компанія може зазнавати фінансових втрат, яких вдалося б уникнути за належної організації процесу. У страховій галузі це явище називають «витоком коштів».
Інсценовані ДТП, завищення збитків і повторні заяви. Зіставлення даних про поліси, учасників страхових випадків і попередні виплати допомагає знаходити підозрілі збіги.
Завищені рахунки СТО, дублювання платежів, невраховані франшизи та ліміти відповідальності. Аналіз кошторисів, умов договорів і фактичних виплат дозволяє виявляти необґрунтовані суми.
Тривале погодження ремонту може збільшувати витрати на підмінний транспорт, а порушення встановлених строків — призводити до судових витрат і санкцій. Аналітика показує, на яких етапах виникають затримки.
Через неповні документи або пропущені строки страховик може втратити можливість повернути виплачені кошти від відповідальної особи. Зіставлення матеріалів справ, виплат і юридичних документів допомагає контролювати такі вимоги.
Велика страхова компанія, що працює в Азії, об’єднала дані про страхові випадки з трьох застарілих систем і зовнішніх джерел для вдосконалення аналітики. Наразі:
страхових заяв обробляється щороку
заощаджено за перші кілька
місяців
випадків з ознаками шахрайства могли пропустити
Аналітичні моделі допомогли виявляти дублікати заяв, завищені рахунки, необґрунтовані витрати та підозрілі зв’язки між постачальниками послуг.
Джерело: Shift Technology — Real-Time Detection of Fraud, Waste and Abuse by a Pan-Asian Insurer
Щоб виявляти зайві виплати, затримки та пропущені можливості повернення коштів, страховій компанії потрібна повна історія кожного страхового випадку.
Зіставлення заяв, рішень і платежів допомагає знаходити дублікати, нетипові суми та інші операції, що потребують перевірки.
Історія проходження заяв показує, на яких етапах виникають затримки та як вони впливають на витрати.
Дані про винних осіб, суброгацію та регресні вимоги допомагають відстежувати можливості відшкодування збитків третіми сторонами.
Спеціалісти Cobit Solutions можуть побудувати централізоване сховище даних, яке об'єднає інформацію про страхові випадки, поліси, платежі та рішення щодо врегулювання. Ми налаштуємо автоматичне оновлення, зв'язки між записами та збереження історії операцій. Це допоможе виявляти повторні виплати, аналізувати затримки, знаходити можливості повернення коштів і контролювати витрати на врегулювання.
Остаточна вартість врегулювання багатьох страхових випадків стає відомою лише через місяці або роки. За цей час початкові оцінки можуть змінитися, що впливає на фінансові результати страховика.
Медичні послуги, запчастини та ремонт дорожчають, збільшуючи суми страхових відшкодувань. Якщо ціни зростають швидше, ніж очікувалося, початкових резервів може не вистачити.
У страхуванні відповідальності судові процеси та визначення компенсацій іноді тривають роками. За цей час обставини справи й очікувана сума виплати можуть змінитися.
Страхові випадки вже сталися, але компанія ще не отримала повідомлень про них. Їхню вартість прогнозують за попередньою статистикою, тому зміни у строках подання заяв можуть впливати на точність оцінок.
Суди можуть почати присуджувати більші компенсації за аналогічними справами. Через це страховикам доводиться переглядати очікувані виплати за страховими випадками попередніх років.
У 2024 році, як повідомляє Swiss Re Institute, страховики США з’ясували, що виплати за страховими випадками минулих років будуть більшими, ніж очікувалося. Тому компаніям довелося збільшити резерви:
до резервів за страхуванням відповідальності у 2024 році
коефіцієнта збитковості страхування відповідальності
причина недооцінки страхових зобов'язань
Збільшення резервів погіршило фінансові результати страхування відповідальності за 2024 рік. Сприятливі зміни резервів за іншими видами страхування частково компенсували цей вплив.
Джерело: Swiss Re Institute — US Property & Casualty Outlook: The Past Weighs on the Present, 2025
Для перевірки достатності резервів важливо зіставляти попередні оцінки збитків із фактичними виплатами.
Єдині правила розрахунку збитків, виплат і резервів для всіх аналітичних звітів.
Збереження початкових оцінок і подальших змін за кожним страховим випадком.
Аналіз виплат і резервів за періодами виникнення страхових випадків та їх врегулювання.
Порівняння попередніх оцінок із фактичними виплатами та поточними резервами.
Завдяки послугам із бізнес-аналітики фахівці Cobit Solutions можуть розробити таку модель та автоматизувати оновлення показників. У результаті актуарії отримують достовірні дані для оцінки достатності резервів і коригування прогнозів.
Навіть у межах одного страхового продукту клієнти та канали продажів можуть мати різну прибутковість. Одні договори забезпечують стабільні надходження протягом кількох років, інші потребують значних витрат на залучення та обслуговування. Щоб визначити перспективні напрями розвитку, страховикові потрібно враховувати всю економіку взаємодії з клієнтом.
Зіставлення історії договорів, премій, страхових випадків і витрат на залучення допомагає оцінити прибутковість клієнтів протягом усього періоду співпраці. Додатково аналізують частоту продовження договорів і придбання інших страхових продуктів.
Порівняння зароблених премій, понесених збитків і відповідних витрат показує фінансовий результат кожного напряму. Деталізація за групами ризику допомагає знаходити сегменти з потенціалом для розширення портфеля.
Агентські мережі, брокери та прямі продажі відрізняються комісіями, вартістю залучення, часткою продовжених договорів і структурою ризиків. Аналіз цих показників допомагає визначити, які канали забезпечують стійку прибутковість.
У 2026 році WTW опублікувала дослідження зв’язку між використанням розвиненої аналітики та ШІ й фінансовими результатами страхових компаній. З’ясувалося, що організації з більш розвиненими аналітичними можливостями досягали кращих результатів, ніж ті, хто повільніше впроваджував ці технології.
у страховиків із розвиненішою аналітикою
темпи зростання страхових
премій
зі США та Канади увійшли до вибірки дослідження
Дослідження охоплювало фінансові результати за 2022–2024 роки. Ці дані можуть слугувати орієнтиром для страхових компаній, які хочуть зрозуміти, як інвестиції в аналітику та ШІ впливають на фінансові результати.
Джерело: WTW, Insurers Using Advanced Analytics and AI Report Strong Returns on Investment and Premium Growth, 2026.
Дашборди Power BI допомагають визначити, які напрями страхового бізнесу приносять найбільший прибуток і де є можливості для зростання.
Для цього дані про страхові премії, виплати, комісійні винагороди та інші витрати об’єднуються в єдиній аналітичній системі. Керівники можуть порівнювати фінансові результати за різними періодами, відстежувати зміни прибутковості та детально аналізувати причини відхилень.
На основі цих даних страхові компанії можуть обґрунтовано переглядати тарифи, планувати розвиток перспективних напрямів і спрямовувати ресурси туди, де вони принесуть найбільшу користь бізнесу
Команда Cobit Solutions може розробити інтерактивні дашборди Power BI з узгодженими показниками та деталізацією даних. Ми налаштовуємо звіти, щоб керівництво страхової компанії могло порівнювати результати, виявляти збиткові напрями й ухвалювати обґрунтовані рішення.
Порівняння премій, збитків і витрат показує, які групи клієнтів приносять найбільший прибуток.
Аналіз збитковості та прибутковості допомагає визначити продукти, що потребують перегляду тарифів.
Зіставлення премій, комісій і страхових виплат показує фінансові результати агентських, партнерських та прямих продажів.
Порівняння показників за періодами допомагає виявляти негативні тенденції та визначати їхні причини.
Кожен підрозділ страхової компанії працює зі своїми показниками. Відділ продажів відстежує премії та нові договори, андеррайтери — ризики, відділ врегулювання — збитки, фінансисти — витрати й резерви. Проте навіть точні звіти окремих відділів не завжди дають змогу оцінити загальний фінансовий результат.
Різні підрозділи можуть по-своєму розраховувати премії, збитковість і прибутковість, тому результати звітів не збігаються.
Показники продажів не враховують усіх виплат, резервів і витрат, пов'язаних зі страховими договорами.
Ручне зведення інформації з кількох систем ускладнює своєчасний аналіз змін.
Підрозділи оцінюють результати власної роботи, не завжди бачачи наслідки для всього страхового портфеля.
У 2025 році Risk.net за підтримки SAS провів опитування 350 керівників страхових компаній із різних країн. Дослідження виявило три проблеми, які ускладнюють ухвалення обґрунтованих рішень:
вважають низьку якість даних перешкодою для ефективних рішень
вказали, що слабка взаємодія між відділами ускладнює аналіз даних
не впевнені, що мають повні й актуальні дані про ризики, доходи та витрати
Результати дослідження показують, наскільки важливо узгодити роботу з даними між підрозділами. Якісна інформація, єдині правила розрахунку показників і своєчасне оновлення звітності створюють основу для комплексної страхової аналітики.
Джерело: SAS, Insurers’ Decisions Often Made in Silos, 2025
Комплексна аналітика потребує наскрізного процесу роботи з даними — від збору до візуалізації. Коли інформація страхової компанії розподілена між різними системами, підрозділи можуть використовувати різні показники для оцінювання тих самих результатів. Єдиний підхід до аналітики забезпечує узгодженість даних у всій компанії, допомагаючи точніше оцінювати ефективність роботи та ухвалювати обґрунтовані рішення.
Команда Cobit Solutions може розробити та впровадити комплексне аналітичне рішення для вашої страхової компанії. Ми об'єднуємо джерела, налаштовуємо обробку даних і створюємо аналітичні інструменти з урахуванням завдань страхової компанії. У результаті керівництво отримує узгоджені показники для аналізу ризиків, витрат і фінансових результатів.
Підключення полісних систем, CRM, фінансів, платежів, врегулювання збитків і зовнішніх джерел.
Усунення дублікатів, перевірка коректності записів та узгодження ідентифікаторів.
Зберігання підключених даних і ведення повної історії страхових операцій.
Узгодження правил розрахунку премій, збитків, резервів і прибутковості.
Автоматичне оновлення звітів і створення інтерактивних дашбордів для різних підрозділів.
Застосування прогнозних моделей до підготовлених страхових даних для прогнозування страхових випадків, виявлення підозрілої активності та підтримки оцінки ризиків.
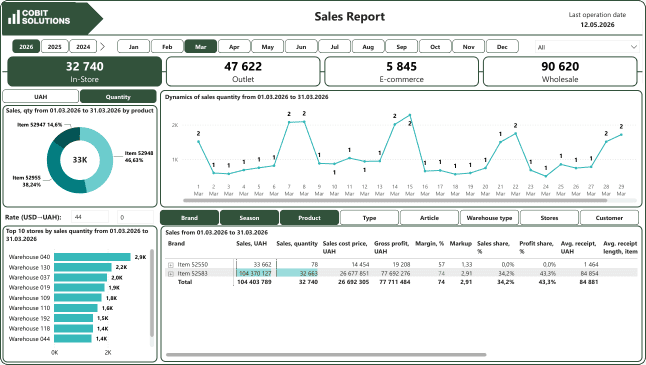
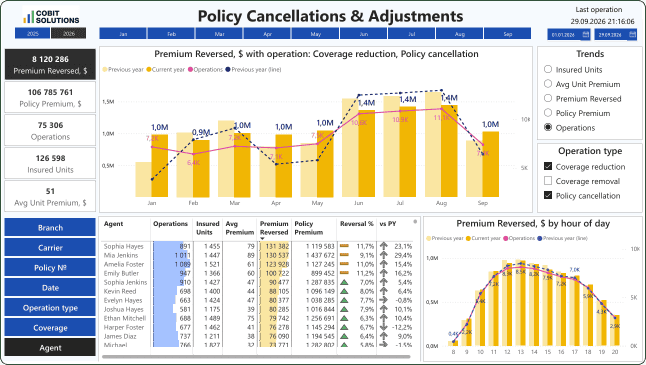
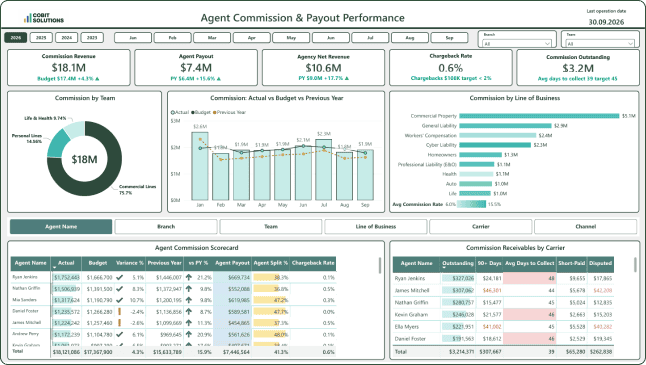
Коли дані пройшли всі етапи підготовки, страхова компанія отримує можливість аналізувати бізнес із різних боків. Від загальних показників можна переходити до продажів полісів, повернення премій, утримання клієнтів або ефективності агентів. Компанія Cobit Solutions створює інтерактивні дашборди Power BI для такого аналізу. Нижче — три приклади наших рішень.
Наш досвід підтверджують реалізовані проєкти, відгуки клієнтів і незалежні рейтинги. Ми знаємо, як працювати зі складними даними, знаходити рішення під конкретні завдання бізнесу та забезпечувати підтримку після впровадження.
Плануєте впровадження страхової аналітики? Обговоріть із нашими фахівцями потреби компанії та отримайте рекомендації щодо перших кроків.
Перегляньте реальні проєкти Cobit Solutions і дізнайтеся, як ми знаходимо індивідуальні рішення, враховуємо специфіку бізнесу та досягаємо вимірюваних результатів.
Медицина
Результат:
Логістика
Результат:
Виробництво
Результат:
Наш досвід дозволяє запропонувати індивідуальне рішення для вашої галузі
Звісно! Команда Cobit Solutions працює з машинним навчанням, прогнозними моделями та ШІ-аналітикою. Ми можемо адаптувати ці технології до завдань страхової компанії. Основні напрями їх застосування:
Ми підбираємо рішення відповідно до якості наявних даних і завдань бізнесу. Докладніше про можливості ШІ-аналітики та машинного навчання можна дізнатися на сторінці послуги.
Заплануйте безоплатну консультацію з Cobit Solutions. Ми обговоримо завдання вашої компанії, ознайомимося з наявними системами та запропонуємо оптимальний план впровадження з урахуванням бюджету й пріоритетів.
Усе залежить від завдань компанії. Для аналізу прибутковості знадобляться дані про договори, премії, страхові випадки, виплати, резерви та операційні витрати. Для оцінювання клієнтів і каналів продажів додатково використовують CRM, а для аналізу ризиків — інформацію про застраховані об’єкти й зовнішні загрози.
Підключати всі джерела одночасно необов’язково. Ми допоможемо визначити пріоритети та поступово розширювати аналітику.
You don’t need to connect every data source at once. We’ll help you identify priorities and expand your analytics capabilities step by step.
Ми розуміємо, наскільки важливо для страхової компанії захистити персональні та фінансові дані клієнтів. Тому ще до початку проєкту узгоджуємо вимоги безпеки, за потреби підписуємо NDA та працюємо лише з дозволеними даними. Роботу можна організувати безпосередньо в інфраструктурі замовника, щоб страхова компанія зберігала контроль над інформацією.
Першу робочу версію дашборда можна отримати вже за 2 тижні, а потім доопрацювати під потреби компанії. Аналітика з інтеграцією джерел зазвичай потребує 3–6 тижнів, а масштабні проєкти зі сховищем даних — кількох місяців. Після ознайомлення з вашими системами ми назвемо конкретні строки.